Reforzar la operación no basta: hay que reforzar el mercado
Más de un año después del apagón, este sigue generando portadas y comentarios. El debate ha vuelto a primer plano tras la publicación, el pasado 3 de agosto, de la Resolución de 22 de julio de 2026, de la Comisión Nacional de los Mercados y la Competencia, por la que se establecen los criterios para la liquidación por el operador del sistema de los días 28 y 29 de abril de 2025. Con ella se pretende reconocer los costes soportados por las centrales que intervinieron en la reposición del servicio.
Uno de los principales asuntos que aquel episodio situó en el centro del debate fue la operación reforzada. Su puesta en marcha fue una respuesta comprensible ante una situación excepcional. Sin embargo, una medida prudencial no debería convertirse en el modelo estructural de funcionamiento del sistema. Su prolongación encarece la electricidad, condiciona el despacho y altera las señales que reciben productores, comercializadores, consumidores e inversores. Lo extraordinario no puede sustituir indefinidamente a un diseño de mercado preparado para las nuevas necesidades técnicas.
Ahora bien, no hay que llevarse a engaño. Si observamos la evolución del precio medio mensual de los servicios de ajuste del sistema desde 2020 hasta junio de 2026 y la cruzamos con el crecimiento de la potencia fotovoltaica instalada, nos encontramos con la siguiente imagen:
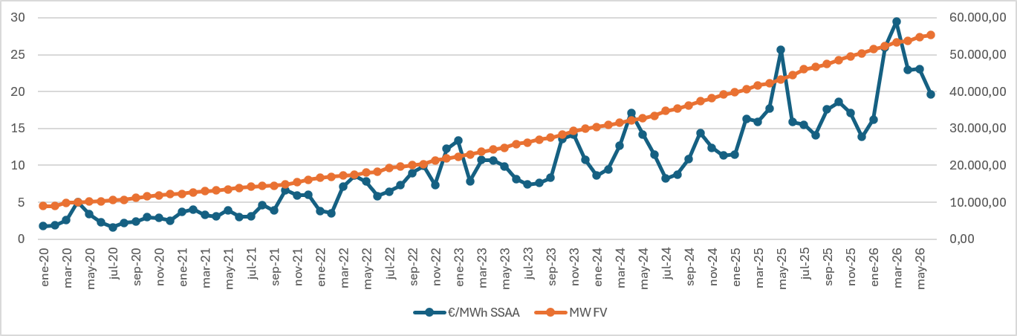
El gráfico muestra una correlación de 0,91 entre el crecimiento de la potencia fotovoltaica instalada y el aumento de los costes de los servicios de ajuste del sistema. También se aprecian dos picos especialmente acusados en los últimos años: uno en mayo de 2025, justo después del apagón, y otro en marzo de 2026.
Esta correlación no implica por sí sola una relación causal directa. Sí refleja, en cambio, que la transformación del mix aumenta la complejidad de la operación. Cuanto mayor es la presencia de generación variable, más importante resulta disponer de recursos capaces de aportar flexibilidad, balance, control de tensión y respuesta rápida. El problema no es la entrada de renovables, sino que su despliegue avance más deprisa que los mecanismos diseñados para integrarlas eficientemente.
Así, los costes de los servicios de ajuste del sistema tienden a aumentar a medida que crece la penetración renovable y, además, se han visto agravados desde mayo de 2025 por la operación reforzada. Conviene precisar, no obstante, que las cifras representadas corresponden al conjunto de los servicios de operación —restricciones técnicas y balance— y no pueden atribuirse íntegramente a esa medida. Desde Red Eléctrica se ha señalado en algunos foros que la operación reforzada supone entre un 10 % y un 15 % del coste. Que ese dato no esté disponible de forma pública y desagregada para los sujetos del mercado pone de relieve la necesidad de conocer mejor el origen de los costes, las necesidades técnicas que los justifican y su evolución en el tiempo.
A la luz de los datos, es razonable esperar que los servicios de operación sigan ganando relevancia conforme avance la penetración renovable. Pero el reto no consiste en elegir entre seguridad del suministro y transición energética, como si fueran objetivos incompatibles, sino en adaptar la regulación y los mercados a la transformación del mix de generación. Las renovables, el almacenamiento y la demanda flexible pueden contribuir al control de tensión y prestar servicios esenciales si cuentan con los requisitos técnicos, los incentivos económicos y los canales de participación adecuados.
Reforzar el mercado significa, por tanto, convertir las necesidades técnicas del sistema en productos comprensibles, accesibles y correctamente remunerados. Las señales deben indicar no solo qué capacidad se necesita, sino también cuándo, dónde y con qué velocidad de respuesta.. Sin una señal económica clara en los mercados necesarios, añadir megavatios no garantiza que el sistema gane la flexibilidad y la estabilidad que necesita.
Las modificaciones introducidas en los procedimientos de operación 7.4 y 14.4 avanzan en esa dirección al facilitar la participación de nuevos recursos en el control de tensión y mejorar su remuneración. Es un paso relevante: reconocer económicamente un servicio permite que los agentes valoren la inversión necesaria para prestarlo y que el sistema compare alternativas. Todos estos procesos o mejoras, deben acompañarse de una mayor coordinación entre el operador del sistema, los gestores de las redes de distribución, los centros de control y los representantes de mercado. La participación efectiva no depende solo de habilitar una tecnología sobre el papel, sino de que los procedimientos operativos y las liquidaciones funcionen de forma coherente.
También sería conveniente establecer una hoja de ruta explícita para reducir gradualmente la operación reforzada. No se trata de fijar una fecha rígida al margen de la seguridad, sino de definir indicadores verificables: qué capacidades deben estar disponibles, qué mercados deben encontrarse plenamente operativos y qué umbrales permitirían retirar medidas extraordinarias sin elevar el riesgo. Revisiones periódicas y criterios conocidos aportarían certidumbre y evitarían que una solución temporal se consolide simplemente por inercia.
También resulta imprescindible mejorar la transparencia sobre las restricciones técnicas. Se ha avanzado sensiblemente con su etiquetado y con la publicación de los informes mensuales por nudo de la Energía Renovable No Integrable en el sistema peninsular por restricciones técnicas de seguridad del diario (D-1) en la red, conocidos como ERNI. Aun así, es necesario profundizar en la motivación de las restricciones, ofrecer una distribución territorial más clara y detallar su coste y evolución. Esa información permitiría identificar dónde existen déficits estructurales, distinguir los problemas coyunturales de los recurrentes y comprobar si las medidas extraordinarias están reduciendo progresivamente su peso.
La transparencia no es solo una exigencia de rendición de cuentas. Es una herramienta para que el mercado responda. Conocer dónde y cuándo se producen las congestiones o faltan determinados servicios permite adaptar activos y orientar nuevas inversiones. Con la debida protección de los datos sensibles, un sobrecoste puede convertirse en una señal útil para corregir la causa que lo origina.
La seguridad del suministro seguirá teniendo un coste. La cuestión es obtener las capacidades necesarias de manera competitiva, transparente y tecnológicamente neutral, de modo que cada euro pagado responda a una necesidad identificable y contribuya a resolverla. La operación reforzada está cumpliendo una función necesaria, pero su éxito no debería medirse por cuánto tiempo permanece, sino por nuestra capacidad para dejar de necesitarla. Reforzar la operación fue el primer paso. Ahora toca reforzar el mercado.
Otros artículos

Gnera Energía ofrece un servicio de parada por precio para todos aquellos productores habilitados en su zona de regulación
El CECO de Gnera Energía ofrece un servicio de gestión de parada de producción ante casuísticas de precios bajos en el Mercado Mayorísta En lo que llevamos de año 2024, estamos experimentando horas de precios realmente bajos en el mercado mayorista de la electricidad,...

Gnera Energía tiene una zona de Regulación Secundaria independiente de energía renovable
Gnera Energía crea una zona de Regulación Secundaria independiente Gnera Energía, líder en la gestión y representación de energías renovables en el mercado eléctrico, ha constituido recientemente una Zona de Regulación Secundaria de energía renovable independiente,...

Gnera Energía cambia su imagen de marca
GNERA Energía se adapta al sistema eléctrico, por dentro y por fueraTras casi 20 años en el Mercado Eléctrico, GNERA Energía se ha posicionado entre los principales Agentes Representantes de productores renovables de España. Su nueva imagen de marca ha querido...