Entrevista originalmente publicada en El Economista.
«La respiración asistida que supone la operación reforzada sigue siendo necesaria»
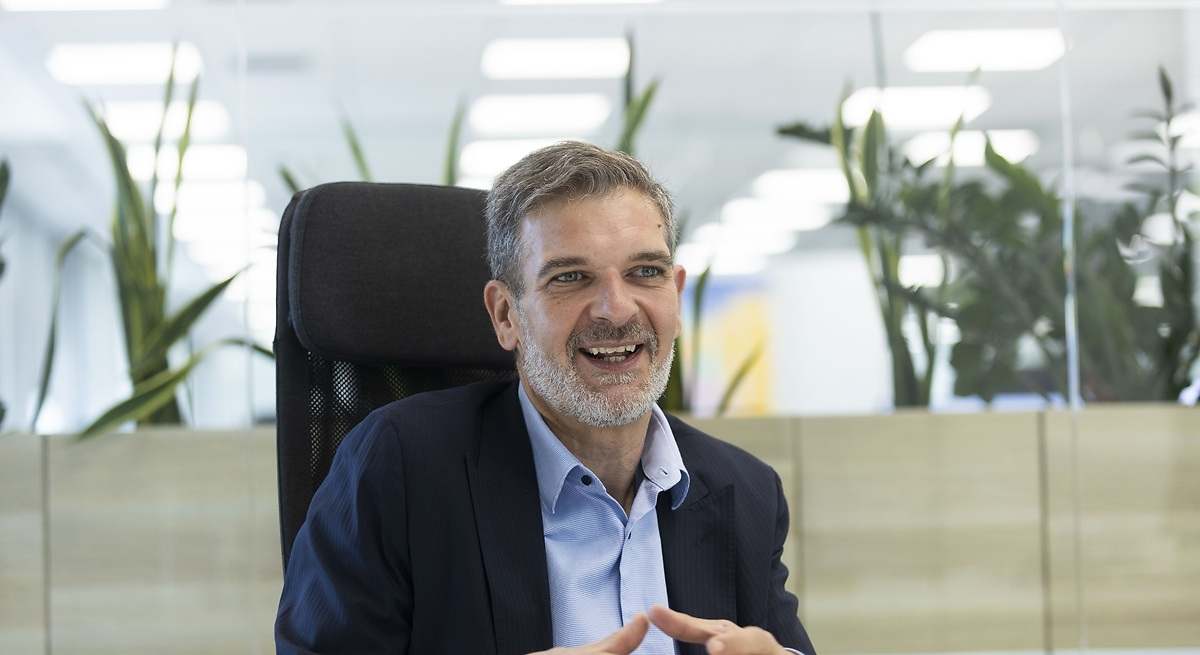
David Llamazares, consejero delegado de Gnera Energía, uno de los principales representantes de mercado, cuenta ya con 6.000 MW bajo su gestión. La empresa cumple 20 años y cuenta con una amplia visión sobre el funcionamiento del mercado eléctrico en España.
Gnera cumple 20 años de actividad ¿El objetivo sigue siendo aumentar la cartera representada?
Siempre tenemos un objetivo de crecimiento, pero somos muy selectivos con las plantas que incorporamos. GNERA se dedica fundamentalmente a la representación y sabemos que hay activos que encajan mejor que otros en nuestra cartera.
No tendría sentido, por ejemplo, concentrar un tercio de la cartera en Murcia, porque eso no ayuda a compensar desvíos ni a optimizar la participación en los mercados de balance. Intentamos mantener una cartera equilibrada desde el punto de vista geográfico y tecnológico.
Eso explica que, en algunas ocasiones, nuestras ofertas puedan situarse en un plano distinto al de la competencia. No buscamos crecer únicamente en términos absolutos. Queremos crecer de una forma que aporte valor tanto a GNERA como al conjunto de nuestros clientes.
Una cartera equilibrada genera más oportunidades, reduce tensiones en determinados nudos y evita que unas plantas compitan de manera excesiva con otras. Tenemos varios modelos comerciales para determinar qué precio podemos ofrecer a cada instalación. Algunas veces el mercado lo recibe muy bien y otras no tanto, pero detrás existe una estrategia clara sobre cómo queremos crecer.
¿Están observando cierres de plantas renovables como consecuencia de los precios negativos?
Me sorprendería que se estuvieran produciendo cierres generalizados. El mercado eléctrico ha evolucionado mucho durante estos 20 años. La integración de plantas era relativamente sencilla cuando existían grandes grupos de generación ubicados estratégicamente. Ahora la generación está mucho más distribuida.
Las renovables españolas han atravesado diferentes etapas y la actual es una más. Pasará. Es evidente que algunos modelos financieros están sometidos a tensión. Los bancos que financiaron las plantas están solicitando más información e intentando estructurar productos que compensen unos precios que no estaban contemplados inicialmente.
Las causas son diversas. Las renovables han crecido mucho, pero también lo ha hecho el autoconsumo. Ese crecimiento del autoconsumo no estaba previsto con esta intensidad en muchos de los planes iniciales. Se ha producido de forma bastante orgánica y, cuando hemos detectado sus efectos sobre el mercado, hemos comenzado a buscar soluciones.
¿Considera entonces que la etapa de precios negativos será transitoria?
Los precios negativos y la falta de rentabilidad de algunas plantas pasarán. Un mercado con estas características de precios tiene que atraer demanda. De lo contrario, no tendría sentido.
Lo que hemos hecho es adelantar la generación a la demanda. Cuando entren nuevos consumos, especialmente consumos de base que funcionen durante muchas horas del día, el mercado tenderá a equilibrarse. Todos los mercados terminan buscando un equilibrio.
El autoconsumo también debería ayudar a aplanar la curva. La cuestión que debe plantearse ahora cada propietario es cómo gestionar el activo que tiene. Una planta es un activo con valor a medio y largo plazo. Hay productores que están hibridando, otros están negociando contratos y existen distintas alternativas.
La electricidad tiene valor y una planta es capaz de generarlo. En el caso de la fotovoltaica, además, utiliza un recurso gratuito. Afirmar que una instalación tiene un valor cero o incluso negativo supone observar únicamente la parte cuantitativa del momento actual y no su valor cualitativo para la economía.
¿Cuánto tiempo puede prolongarse esta situación de precios muy bajos durante las horas solares?
Dependerá de muchos factores: de la evolución de la demanda, de las decisiones del operador del sistema y de la regulación que se publique. Los grandes consumos tienen que entrar y hacerlo con fuerza.
Creemos que el crecimiento del autoconsumo tenderá a estabilizarse. Tampoco debería producirse un aumento tan intenso de nueva generación porque actualmente existe cierto temor a invertir. Salvo que el proyecto se encuentre muy avanzado, resulta difícil que alguien adopte ahora una decisión de inversión. De hecho, se están realizando transacciones sobre algunos activos a valores prácticamente residuales.
Las nuevas plantas tenderán a incorporar almacenamiento, lo que debería ayudar a revertir la situación. También confiamos en que la demanda llegue a medio y largo plazo.
¿Cómo pueden ayudar a sus clientes mientras se recupera esa demanda?
Les orientamos hacia lo que podríamos denominar la cara B del mercado. Además del mercado diario, existen todos los servicios de balance.
GNERA ha crecido mucho en esta actividad gracias a sus herramientas, algoritmos y estrategias propias. Podemos aportar una rentabilidad adicional a los clientes y sabemos que, para algunos, esos ingresos son el elemento que permite que su cuenta de resultados funcione, genere margen bruto y mantenga un resultado operativo positivo.
También ofrecemos servicios de cobertura. Hemos trabajado con numerosos clientes en PPAs financieros y físicos y en contratos con opciones. Existen muchas oportunidades. Lo importante es entender que el productor dispone de un activo con valor y que ese valor puede monetizarse incluso en el corto plazo.
¿Se ha paralizado el mercado de PPAs por la dificultad de encontrar un precio de referencia?
El principal problema de los PPAs es la falta de volumen y liquidez. Cuando un mercado tiene poca liquidez se vuelve muy volátil. Puedes encontrar una referencia de precio que desaparece inmediatamente porque correspondía a una operación puntual de un gran consumidor estadounidense que quería instalarse en España. Esa operación genera un titular, pero no necesariamente crea una referencia continua.
También estamos viendo PPAs con cláusulas muy duras. Hay contratos en los que la referencia de precio o el tratamiento de los precios negativos no funcionan correctamente. Actualmente es imprescindible analizar qué ocurre cuando el precio se sitúa por debajo de cero.
Existe cierta arbitrariedad en algunas cláusulas y después llegan los problemas. El PPA continúa siendo una alternativa, pero ahora los propietarios deben analizar también otras opciones a medio plazo. Una de las más importantes puede ser la hibridación con baterías. La combinación de fotovoltaica y eólica también es posible, aunque resulta más compleja por las características de los recursos.
La incorporación de componentes renovables a los carburantes, el desarrollo del hidrógeno y la electrificación de los consumos térmicos industriales deberían generar nueva demanda. Es un momento en el que hay que resistir y tratar de maximizar el valor de la inversión. Algunos propietarios no podrán hacerlo y recurrirán a la venta del activo como salida de emergencia.
GNERA ya representa una batería comercial. ¿Qué resultados está obteniendo?
Representamos la primera planta comercial de baterías de este tipo y llevamos aproximadamente un año trabajando con ella. Ha sido un reto y refleja bien la trayectoria de GNERA durante estas dos décadas.
Fue necesario integrar el activo y resolver numerosas cuestiones con el operador del mercado, el operador del sistema y la distribuidora. También tuvimos que definir la estrategia y la estructura contractual porque no existían referencias claras en el sector.
Los resultados están siendo muy satisfactorios. La batería dispone actualmente de prácticamente todo el mercado para operar y se ha beneficiado de periodos con diferenciales de precios muy amplios. Está obteniendo resultados brillantes.
Los datos del mercado son públicos con varios meses de retraso y distintas consultoras los están analizando. Sabemos que otros inversores los utilizan como referencia para estructurar los planes de negocio de sus proyectos.
El patrocinador de la planta está muy satisfecho y estamos superando unas expectativas que ya eran elevadas. Existe mucha curiosidad por conocer cómo estamos operando, cómo evoluciona la degradación, qué rendimiento presenta o si es necesario realizar paradas durante determinados periodos por las temperaturas.
¿La optimización de baterías puede convertirse en una división independiente dentro de GNERA?
No lo planteamos como una división separada. Hacerlo supondría destruir parte del valor acumulado. La batería no puede operarse como la estamos operando sin los 20 años de experiencia anteriores.
Esto no se aprende de un día para otro. Además, contar con más de 6 GW representados proporciona oportunidades que no tendría un operador aislado. Podemos aplicar una estrategia más agresiva a una batería porque disponemos de una cartera de desvíos que puede compensarse con la propia operación del almacenamiento.
La batería representa todavía una potencia pequeña frente al conjunto de nuestra cartera, pero ofrece una última capa de optimización. También existen sinergias con el centro de control y el centro de maniobras.
Por eso consideramos el almacenamiento como un activo más dentro de la cartera de GNERA, no como un negocio completamente separado.
¿Qué importancia ha tenido para la compañía la entrada en la zona de regulación?
Fue un reto muy importante. Tuvimos que desarrollar en paralelo la parte tecnológica y acumular un volumen de megavatios que pudiera adaptarse a los criterios establecidos por Red Eléctrica.
GNERA realizó una inversión considerable y los resultados están demostrando que fue una buena decisión. Es también una manera de ayudar al operador del sistema. Durante estos años hemos tratado de colaborar con todos los agentes y participar en la zona de regulación era un paso necesario.
¿Prevén una batalla de precios entre representantes ante la ralentización de las nuevas instalaciones?
Siempre decimos que la potencia sin control no sirve de nada. Acumular megavatios por acumularlos es una estrategia respetable, pero nunca ha sido la nuestra.
Queremos crecer con márgenes razonables para nosotros y para nuestros clientes. Muchos contratos relacionados con servicios de balance incluyen mecanismos de reparto de los ingresos. Si la actividad no resulta rentable para nosotros, probablemente tampoco lo será para el cliente.
Buscamos la calidad de los activos y queremos que el cliente sienta que trabaja con un agente especial. Nunca nos hemos marcado como objetivo llegar a 10 GW simplemente porque sea una cifra redonda.
Somos una empresa independiente desde el principio. La compañía comenzó en un garaje con su actual presidente y fundador y, 20 años después, seguimos siendo independientes. Eso nos ha permitido defender nuestras posiciones ante el operador del mercado, el operador del sistema y la CNMC.
No queremos entrar en una batalla de precios. Ahorrar diez o quince céntimos en el fee tiene poca importancia si el representante puede aportar uno o dos euros adicionales por megavatio hora. Son órdenes de magnitud distintos.
Nuestro objetivo es que, si una planta termina cerrando por motivos económicos, un cliente de GNERA sea el último en tener que hacerlo. Acompañamos a los productores durante todo el proceso y tratamos de aprovechar todas las oportunidades disponibles.
¿Qué papel desempeñan en el servicio de respuesta activa de la demanda?
Nosotros gestionamos las órdenes de desconexión. La subasta la realizan directamente las empresas consumidoras, porque no nos corresponde entrar en sus cuentas para determinar su coste de oportunidad o el precio de equilibrio que buscan.
Cuando un consumidor resulta adjudicatario, estructuramos su alta en nuestro centro de control, integramos los equipos necesarios y prestamos el servicio ante el operador del sistema. Cuando recibimos una orden, debemos ejecutarla.
La clave es mantener correctamente los equipos y disponer permanentemente del personal necesario. El objetivo es evitar fallos, porque el operador del sistema emite la orden y el cliente final tiene que cumplirla.
También ayudamos a los clientes cuando se requieren informes o información adicional. Durante el último año se abrieron numerosas líneas de investigación sobre distintos activos y colaboramos tanto como centro de control como con los propios productores.
Algunos clientes no conservaban toda la información solicitada por el sistema. Nosotros disponíamos de bases de datos que pudieron utilizar para elaborar sus informes. Intentamos acompañarlos hasta donde podemos y hasta donde nos permiten.
¿Deberían endurecerse las obligaciones de almacenamiento de datos de las plantas y los centros de control?
Hasta ahora no existía una obligación general de conservar determinados datos equivalentes a las denominadas cajas negras. Algunas empresas no disponían de ellos porque los requisitos eran muy limitados.
Nosotros conservamos más información porque nuestros algoritmos se apoyan en datos de producción de alta frecuencia. Esa información también se utiliza para mejorar las previsiones de nuestros clientes.
Se ha planteado incrementar los requisitos de almacenamiento de datos en los centros de control. Estamos preparados para asumir buena parte de lo que se ha barajado, pero supondría una inversión muy elevada y podría tensionar significativamente la cuenta de resultados de algunos operadores.
En nuestro caso, llevamos años realizando parte de ese trabajo porque nos interesaba tecnológicamente, pero para otros agentes representará un salto importante.
¿La comercializadora del grupo se está viendo afectada por el aumento de las garantías y de las exigencias de atención al consumidor?
Nuestra comercializadora está vinculada exclusivamente a los clientes de representación. Se adaptó para cubrir necesidades muy concretas, como el alta de los servicios auxiliares exigida por una circular de la CNMC para determinadas instalaciones.
Hubo que desarrollar procedimientos con numerosas distribuidoras e incluso explicar cómo aplicar la circular. Como los servicios auxiliares movilizan muy poca energía, la comercializadora requiere un volumen reducido de garantías. Las nuevas exigencias pueden afectarnos cualitativamente, pero no tienen un impacto cuantitativo relevante.
Tampoco trabajamos con clientes minoristas, por lo que el refuerzo de las obligaciones de atención al consumidor final apenas nos afecta.
Con las baterías hemos tenido que volver a diseñar procedimientos específicos. El consumo correspondiente a los servicios auxiliares no es igual que la energía utilizada para cargar una batería. Incluso tuvimos que rediseñar con el promotor la arquitectura de medida de la subestación y determinar cómo debían funcionar los contadores ante la distribuidora y el operador del sistema.
¿También colaboran en las habilitaciones para servicios como el control de tensión?
Probablemente nos involucramos más de lo que deberíamos. Llegamos a solicitar informes de armónicos y vamos más allá de la función estricta de un representante de mercado.
Nos interesa la parte técnica y tecnológica. Actualmente, el control de tensión funciona para nosotros esencialmente como un traslado de los ingresos al cliente, porque el productor realiza la inversión y asume una operativa específica. Nuestro valor se concentra sobre todo en la habilitación inicial.
No obstante, si en el futuro se crea un verdadero mercado de control de tensión, sería una oportunidad muy interesante y GNERA aspiraría a operarlo.
¿Qué esperan del futuro mercado de capacidad?
Todavía estamos expectantes. El borrador publicado hace algunos años parecía beneficiar fundamentalmente a las plantas existentes. La condición de generación síncrona aportaba una ventaja y se permitía competir a tecnologías como la nuclear y los ciclos combinados mediante determinados criterios relacionados con las emisiones.
Desde fuera, parecía más una remuneración por potencia para instalaciones que ya prestaban esa función que una señal para nuevas inversiones.
Lo que debería hacer ahora el mercado de capacidad es ofrecer visibilidad a las inversiones en almacenamiento. Los promotores de baterías necesitan algún ingreso que permita apalancar la inversión. Existe un diferencial de precios, pero resulta muy difícil prever cómo evolucionará a medio plazo y, por tanto, estructurar una financiación.
Esperamos que el nuevo diseño proporcione esa visibilidad. Si mantiene el planteamiento de hace dos años, podría resultar decepcionante. El sistema ha cambiado lo suficiente como para diseñar una subasta más constructiva, capaz de facilitar la entrada del almacenamiento.
¿El mercado de capacidad debe diferenciar entre baterías, bombeo y otras tecnologías?
Hay que combinar generación síncrona y asíncrona. España continúa siendo prácticamente una isla desde el punto de vista energético, tiene una demanda relativamente débil y ya no dispone de grandes grupos de consumo tan concentrados como antes.
La generación está muy distribuida, pero el consumo no lo está en la misma medida. Es necesario planificar la demanda, las redes y el almacenamiento y proporcionar una señal de confianza a los inversores.
Todas las tecnologías necesitaron en su momento una señal. La fotovoltaica y la eólica la tuvieron y la hidráulica también contó con determinadas ventajas. El almacenamiento necesita ahora una referencia que permita estructurar el sistema eléctrico.
En cuanto a la competencia entre baterías, no me preocuparía que una elevada participación redujera los precios de la subasta. Eso significaría que las baterías están compitiendo entre ellas en igualdad de condiciones. Ganará el proyecto mejor diseñado y más optimizado.
El problema surgiría al mezclar baterías, bombeos e hidráulicas en una misma categoría. Sus costes de inversión, gastos operativos, tramitación y periodos de amortización son completamente distintos. Una batería puede amortizarse en un periodo relativamente corto, mientras que un bombeo se proyecta para décadas.
Son tecnologías diferentes y deberían disponer de categorías diferenciadas. El precio resultante de la competencia entre proyectos equivalentes constituiría una señal válida de mercado. Después deberían exigirse garantías para evitar que alguien oferte un precio artificialmente bajo y venda posteriormente el proyecto sin ejecutarlo.
¿Cómo ha afectado el paso al mercado cuarto-horario?
Para nosotros fue un cambio relativamente sencillo. Durante un intento de internacionalización en Estados Unidos ya habíamos preparado nuestros sistemas para trabajar con una resolución de cinco minutos. Por tanto, nuestros algoritmos estaban listos para el mercado de 15 minutos.
El principal problema es la pérdida de liquidez. El mercado eléctrico español es relativamente pequeño porque nuestra capacidad de interconexión es limitada. No estamos acoplados con Francia al mismo nivel que los mercados del centro de Europa.
Antes, la energía correspondiente a una hora se concentraba en una oferta. Ahora se divide en cuatro periodos. Eso puede generar mayor volatilidad. Con los precios actuales no se aprecia tanto porque suelen ser relativamente planos, pero en el mercado continuo aparecen algunos cuartos de hora con movimientos muy bruscos.
También aumenta la complejidad de la previsión. Trabajar a 15 minutos exige más algoritmia y más inversión tecnológica. La energía desviada nominalmente puede aumentar porque la resolución de la previsión es mucho más exigente.
¿La operación reforzada del sistema debe mantenerse después del apagón?
No podemos permitirnos otra señal como la de abril del año pasado. España ha sido pionera en renovables durante muchos años y debe continuar siéndolo, pero ahora es necesario reconstruir la confianza.
El miedo inicial se ha ido reduciendo. Mucha gente compró linternas inmediatamente después del apagón y ahora probablemente ya están sin pilas. Poco a poco se recuperará la normalidad.
Operar un sistema eléctrico implica una responsabilidad enorme. Creo que la respuesta durante la reposición fue muy buena y que el sistema se recuperó en un tiempo destacable. Ahora corresponde seguir construyendo confianza para permitir una mayor entrada de renovables y continuar adaptando la red.
Aun así, se han registrado nuevos episodios relacionados con posibles problemas de frecuencia. El sistema todavía no está completamente recuperado. La respiración asistida que supone la operación reforzada continúa siendo necesaria desde un punto de vista técnico.
Por eso es tan importante que el mercado de capacidad y las nuevas señales estén bien dirigidos y planificados.
¿Contemplan entrar en Portugal?
Portugal siempre está presente en nuestros planes porque existen muchas sinergias con España. Hasta ahora no observábamos suficientes oportunidades. Muchas plantas se encontraban bajo regímenes retributivos muy definidos y la distribución desempeñaba parcialmente la función de representación.
Italia era más compleja, pero ofrecía una rentabilidad superior por cada megavatio representado. Decidimos asumir la opción más difícil porque era más atractiva económicamente.
Con el desarrollo del almacenamiento pueden surgir nuevas oportunidades en Portugal. Cruzar la frontera es una posibilidad, aunque actualmente todavía existe mucho trabajo por realizar en España.
Otros mercados del centro de Europa son atractivos, pero también están muy maduros y presentan costes de entrada elevados. Analizamos en su momento el Reino Unido, pero el almacenamiento se desarrolló allí a una velocidad que nos sobrepasó.
También hacemos trading transfronterizo. Las interconexiones son nuestra punta de lanza para conocer otros mercados. Grecia, por ejemplo, resulta interesante por su conexión con Italia, pero vuelve a ser un mercado eléctrico pequeño y con poca liquidez.
No descartamos entrar en otros países, pero lo haremos únicamente cuando la rentabilidad compense el riesgo del desembarco.
Bruselas estudia reforzar las señales locacionales de precio. ¿Podrían fragmentar el mercado eléctrico?
Italia ya dispone de señales zonales de precio. El norte concentra más demanda e industria, mientras que el sur dispone de más generación. Sin embargo, después se unifican los precios para evitar que el consumidor soporte diferencias excesivas en la factura.
Las señales locacionales pueden tener sentido si las inversiones en infraestructuras se planifican en función de ellas. Sicilia y el sur de Italia, por ejemplo, presentan precios diferentes porque existe una limitación física. Esa señal indica que hay que construir cables e infraestructuras eléctricas.
El problema aparece cuando se introduce una señal de precio sin desarrollar las conexiones necesarias para equilibrar las zonas. En ese caso, unos consumidores pagan una electricidad mucho más cara y otros mucho más barata, pero no se movilizan inversiones ni se resuelven los cuellos de botella.
La señal puede resultar interesante siempre que exista libertad y planificación para armonizar posteriormente el mercado. Una acción sin una reacción planificada puede generar nuevas tensiones y cuellos de botella.
¿Qué impacto tendrá la normativa de ciberseguridad sobre los centros de control?
Estamos clasificados en el nivel máximo previsto y ya trabajamos en la adaptación, aunque la transposición normativa todavía no se ha completado.
No creemos que el resultado final sea muy diferente de las líneas en las que ya estamos trabajando. Haremos todo lo que esté en nuestra mano y algo más, porque la actividad algorítmica exige un nivel de protección adicional.
Realizaremos una inversión importante. Cuidar los sistemas es esencial, pero también debemos asumir que el riesgo cero no existe, especialmente en un entorno en el que la inteligencia artificial y las amenazas digitales evolucionan a una velocidad enorme.
Cumpliremos todas las exigencias y trataremos de ir más allá. Es un asunto que nos preocupa y que seguirá preocupándonos durante mucho tiempo.